Die besten Wettanbieter ohne Steuer 2026 – wer den Steuerabschlag trägt und wer ihn nur bewirbt
 Available in US
Stand: 30. Oktober 2026 – geprüft gegen die Whitelist der Gemeinsamen Glücksspielbehörde der Länder (GGL) und die Wettregeln bzw. Allgemeinen Geschäftsbedingungen der genannten Anbieter.
Spielerschutz zuerst: Was die Steuerfrage nicht berührt
„0 % Wettsteuer“ ist eine Zeile auf einem Werbebanner, kein Schutzmechanismus. Sie ändert nichts daran, dass der Erwartungswert jeder Wette negativ bleibt, sobald die Buchmachermarge im Preis steckt, und sie ändert erst recht nichts an den Limits, die für deutsche Sportwetten gelten. Wer die Steuerfrage ganz nach vorn stellt und den Rest für Nebensache hält, hat die Reihenfolge umgedreht: Zuerst kommt, was der Anbieter einem Spielenden zumuten darf – danach, wie er mit fünf Prozentpunkten umgeht.
Die Einzahlungsgrenze gilt unabhängig von jeder Steuerwerbung
Für deutsche Sportwetten gilt ein gesetzliches Einzahlungslimit von 1.000 € pro Kalendermonat über alle Anbieter hinweg als Standard. Es wird über die LUGAS-Limitdatei durchgesetzt, nicht vom einzelnen Buchmacher nach Gutdünken. Ein Anbieter, dessen Erlaubnis es zulässt, darf für einzelne Spielende einen höheren Betrag zulassen – bis zu 10.000 €, und zwischen 10.000 € und 30.000 € für höchstens 1 % seiner aktiven Spielenden – aber nur gegen nachweisbare wirtschaftliche Leistungsfähigkeit. Eine bloße Selbstauskunft genügt nicht. Eine Absenkung wirkt sofort, eine Anhebung erst nach sieben Tagen.
An dieser Stelle wird die Werbung mit der steuerfreien Wette besonders hohl. Sie spricht von einem Vorteil von ein paar Prozent auf den Einsatz und verschweigt, dass der Monatsrahmen derselbe bleibt, ob der Anbieter die Steuer trägt oder nicht. Der größere Hebel liegt nicht in der Quote, sondern in der Zahl, die gar nicht auf dem Wettschein steht.
OASIS, Panikbutton und die Grenze der Selbstkontrolle
OASIS ist das bundesweite Sperrsystem und wird bei der Registrierung und bei jedem Login abgeglichen. Wer sich selbst sperrt und dabei einen Zeitraum nennt, ist mindestens drei Monate gesperrt; wer keinen nennt, mindestens ein Jahr. Dazu kommt der Panikbutton, der eine sofortige 24-Stunden-Blockade auslöst. Beides hat mit der Sportwettensteuer nichts zu tun – und genau das ist der Punkt. Kein Steuerrabatt der Welt ersetzt diese Werkzeuge, und kein Anbieter außerhalb des deutschen Systems hängt an ihnen. Wer auf einer Seite ohne deutsche Erlaubnis spielt, spielt ohne OASIS und ohne LUGAS, mit allen Konsequenzen für Limits und Selbstkontrolle.
Ein Konto, volle Prüfung, Zahlung vom eigenen Konto
Ein Konto pro Anbieter mit vollständiger Verifizierung ist die Regel. Vor abgeschlossener Prüfung darf ein Anbieter höchstens 72 Stunden Spiel erlauben, mit 100 € Einzahlungslimit und ohne Auszahlungen. Einzahlungen sind nur von einem Zahlungskonto auf den eigenen Namen bei einem nach dem Geldwäschegesetz verpflichteten Institut erlaubt; anonyme Zahlungswege sind ausgeschlossen. Genau dieser Mechanismus hält Krypto und anonyme Prepaid-Karten aus dem erlaubten deutschen Sportwetten heraus.
Und hier kommt eine kleine Ironie der Rechtslage ins Spiel: Der Steueraufschlag trifft die, die sich an die Regeln halten. Nicht erlaubte Anbieter zahlen die Steuer zwar auch – gezahlte Steuer ist kein Nachweis einer Erlaubnis –, aber ihre Spielenden sitzen weder im OASIS noch im LUGAS, und im Streitfall fehlt der deutsche Rechtsweg. Das ist der Preis der Steuerfreiheit, die manche Seite groß auslobt.
Wo Spielende Hilfe bekommen
Die Steuer ist ein Steuerthema. Verlustkontrolle ist ein anderes. Wer merkt, dass der Monatsrahmen zur Nebensache wird, findet die Beratung bei der Bundeszentrale für gesundheitliche Aufklärung und in den Landesstellen für Suchtfragen – unabhängig davon, bei welchem Anbieter er spielt und wie dieser die Steuer behandelt. Die Sperrdateien und der Panikbutton sind immer der erste Schritt; die Frage, ob eine Wette 5,3 % Aufschlag trägt, kommt danach.
Geld, das schon verloren ist, holt keine Quote zurück. Wer mit dem Gedanken an eine Rückforderung spielt, spielt mit einer Wette, die er selbst nicht in der Hand hat – dazu mehr im Abschnitt zur Rechtslage.
Einordnung der Rangliste: nach welchen Merkmalen hier verglichen wird
Zehn Anbieter stehen hier, und der Vergleich ist kein Ranking mit Siegerpodest, sondern eine Sortierung nach einem Merkmal, das sich überprüfen lässt: Führt die Whitelist der Gemeinsamen Glücksspielbehörde der Länder das Sportwetten-Angebot des jeweiligen Anbieters überhaupt, und trägt dessen Inhaber dieselbe Firma, die dort eingetragen ist?
Warum der Whitelist-Eintrag das erste Kriterium ist
Die Whitelist nach § 9 Abs. 8 GlüStV ist der einzige offizielle Test für eine Erlaubnis. Der Stand vom 2. Oktober 2026 enthält 30 Einträge: 27 Inhaber mit einer Sportwetten-Erlaubnis, davon zwei zusätzlich mit Pferdewetten, und drei reine Pferdewetten-Inhaber. Jeder gelistete Anbieter firmiert unter einer .de-Domain – aber eine .de-Domain allein beweist gar nichts. Sie kann genauso gut auf einen Veranstalter ohne Erlaubnis deuten.
Ein zweites Kriterium ist nüchterner, als es klingt: Nur die unter der Sporterlaubnis gelistete Domain nimmt Sportwetten ab. Die Automatenspiel-, Poker- oder Casino-Erlaubnisse desselben Inhabers sind andere Genehmigungen mit anderen Regeln. Wer aus einem Slot-Angebot auf die Sportwetten-Erlaubnis schließt, schließt falsch.
Was das Merkmal „Erlaubnis seit“ wirklich aussagt
Die Whitelist nennt nur Erlaubnisdaten, kein Ablaufdatum – sie führt schlicht kein Enddatum. Eine Ersterlaubnis läuft nach § 4c Abs. 1 GlüStV fünf Jahre; ob und wann ein Folgebescheid erteilt wurde, zeigt die Liste an. Das Erlaubnisdatum ist damit ein Indiz für die Dauer der behördlichen Aufsicht über einen Anbieter, nicht für die Qualität des Wettprogramms.
Ein langer Zeitraum unter Aufsicht ist kein Gütesiegel für Quoten. Ein Anbieter kann seit 2020 erlaubt sein und trotzdem einen Quotenschlüssel fahren, der ihn nicht zur ersten Adresse macht. Umgekehrt ist ein späteres Erlaubnisdatum kein Mangel – es sagt nur, seit wann das Sportwetten-Angebot unter deutscher Aufsicht läuft.
Die Steuerbehandlung als eigene Vergleichsdimension
Der Angelpunkt: Die Sportwettensteuer nach §§ 16–25 RennwLottG beträgt 5,3 % der Bemessungsgrundlage „Einsatz, vermindert um die Steuer selbst“, das entspricht etwa 5,03 % des eingezahlten Betrags. Sie schuldet der Veranstalter der Wette, nicht die Spielenden. Ob und wie er sie weitergibt, entscheidet er selbst.
Deshalb ist „ohne Steuer“ kein Zustand, sondern eine Vertriebsentscheidung. Vier Spielarten sind am Markt zu beobachten: Abschlag auf die Quote, Abzug vom Gewinn, gesonderter Ausweis beim Einsatz – und die vollständige Übernahme. Für jede dieser Spielarten steht die Steuerlast wirtschaftlich bei irgendjememandem, und der Vergleich lohnt nur, wenn man dazusagt, bei wem.
Wer die 5,3 % tatsächlich bezahlt
Eine Zahl, die man auf der Zunge zergehen lassen sollte: 27 Inhaber mit Sportwetten-Erlaubnis stehen in der aktuellen Liste, und jeder von ihnen organisiert Wetten in einem System, in dem auf den Einsatz eine Steuer anfällt. Es gibt in Deutschland keinen zugelassenen Anbieter, der diese Steuer nicht irgendwie verarbeitet. Was ein Anbieter mit ihr macht, steht in seinen Wettregeln – nicht in seinem Werbebanner.
Die Bemessungsgrundlage, die kaum jemand nachrechnet
Die Steuer wird nicht auf den Einsatz berechnet, sondern auf den Einsatz, vermindert um die Steuer selbst. Das klingt nach Haarspalterei, ist aber der Kern jeder Diskussion über Kosten. 5,3 % dieser verringerten Grundlage sind ungefähr 5,03 % des Betrags, der tatsächlich eingezahlt wird. Wer schreibt, die Steuer betrage „5,3 % des Einsatzes“, beschreibt den Mechanismus falsch (sie beträgt 5,3 % der Bemessungsgrundlage, also ca. 5 % des eingezahlten Betrags). Der Fehler ist klein und die Folge nicht: Die zu hoch angesetzte Zahl ist auf jeder Seite zu finden, die die Steuer zum Aufreger machen will.
Schulde des Steuerlichen ist der Veranstalter der Wette. Das Finanzamt ist zuständig, nicht die GGL. Und die Steuer greift auch bei nicht erlaubten Anbietern – gezahlte Steuer ist also kein Beleg für eine Erlaubnis, ebenso wenig wie ein leeres Feld in einer Liste ein Beleg für das Gegenteil wäre.
Vier Wege, dieselbe Steuer zu verarbeiten
Wer in ein Wettschein-Modul sieht, erkennt schnell, welche Spielart ein Anbieter gewählt hat. Manche ziehen den Betrag beim Einsatz ab, manche kürzen die Auszahlungsquote im Gewinnfall, manche weisen die Steuer als eigenen Posten neben den ausgewählten Spielen aus, und manche rechnen sie in ihre Quoten ein, ohne sie je zu benennen. Alle vier Wege sind zulässig. Nur einer von ihnen ist ehrlich sichtbar – und es ist nicht derselbe, den die Werbung feiert.
| Anbieter | Wie die Steuer im Spiel auftaucht | Wo es steht |
|---|---|---|
| Interwetten | Quotenabschlag von 5,3 %, Auszahlungsquote und Wettgewinn sinken im Gewinnfall entsprechend; vom Einsatz wird nichts abgezogen, Cash-Out-Gewinne ausgenommen; Einzelwetten erst ab Quote 1,10 | AGB Abschnitt G.8 |
| Sportingbet | Steuer von „5 % des Wetteinsatzes“ nach § 17 RennwLottG; bei gewonnenen Wetten behält das Unternehmen 5 % des Bruttogewinns (Einsatz × Quote) ein | Wettregeln |
| Wettarena | Außer dem Wetteinsatz und der gesondert ausgewiesenen Steuer (5,3 % des Einsatzes abzüglich der Steuer, ca. 5 % des eingezahlten Betrags) fallen keine weiteren Kosten der Teilnahme an | Spielrelevante Informationen |
| Betway | Die Wettsteuer erscheint im letzten Prüfschritt des Wettscheins als eigener Posten neben Spielen und Wettsystem | Angebotene Wettabwicklung |
| ODDSET | Nach eigener Angabe kein Steuerabzug – weder auf den Einsatz noch auf den Gewinn; Auszahlung auf den vollen Einsatz ohne Abzug | Produktinformation |
| Winamax | Wirbt mit „0 % Wettsteuer und die besten Quoten“ | eigene Angaben |
Was an dieser Übersicht auffällt: Es gibt keinen Anbieter in dieser Liste, der einen Abschlag offenlegt und gleichzeitig der günstigste ist. Der Abschlag kommt immer aus der Quote, nie aus einer Kasse, die der Anbieter nebenbei auffüllt. Wer 5,3 % auf die Quote rechnet, verteuert sich über Jahre mehr als über eine einzelne Wette – genau deshalb lohnt sich die Frage nach der Mindestquote.
Der Quotenabschlag ist keine Gebühr auf einem Kontoauszug. Er steckt in einer Preisgestaltung, die der Spielende nie als Zeile sieht. Das ist die eigentliche Kritik, und sie richtet sich nicht gegen Interwetten allein: Sie zeigt, wie ein gesetzlicher Betrag zur Marketingvariable wird. Anders bei Wettarena, das die Steuer ausdrücklich ausweist. Die Transparenz ist der Vorteil, nicht der Betrag.
Was ein Quotenabschlag auf einem Wettschein bedeutet
Ein einziger Absatz reicht nicht, um zu beschreiben, was 5,3 % über ein Wettleben hinweg bedeuten. Also die Rechnung, so wie sie auf dem Wettschein steht.
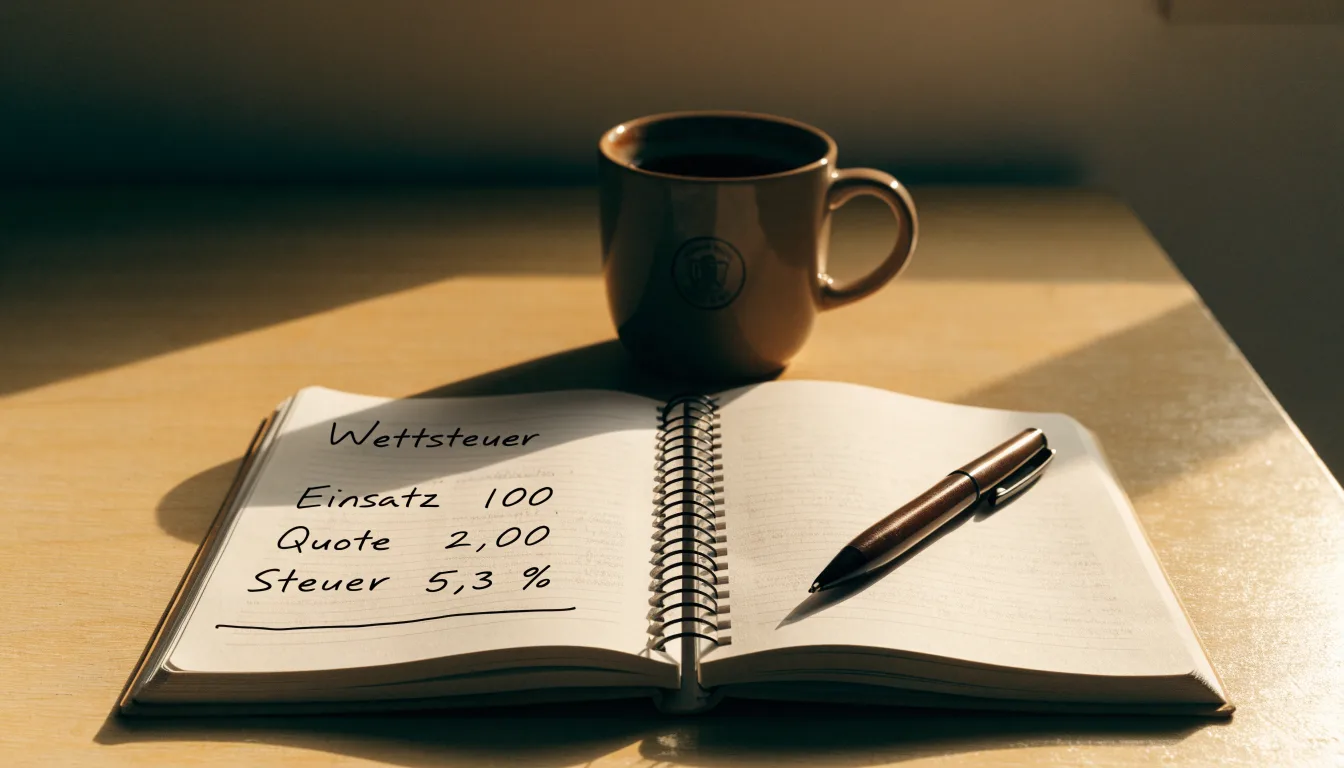
Beispiel: 100 € auf eine Quote von 2,00
Eine Einzelwette über 100 € zu einer Quote von 2,00. Ohne jeden Abschlag ergibt das einen Rückfluss von 200 €, also 100 € Nettogewinn. Wird die Auszahlung nach dem Muster der Interwetten-AGB um 5,3 % gekürzt, sinkt der Rückfluss auf etwa 189,40 € – der Einsatz fließt unverändert, den Abschlag tragen Gewinn und Auszahlungsquote gemeinsam. Der Nettogewinn liegt dann bei rund 89,40 €.
Wichtig ist der Nenner dieses Beispiels. Es ist ein Illustrationsfall, keine zitierte Quote, und es ist die Rechnung einer Wette, die gewonnen wird. Ein Abschlag von 5,3 % fällt nur auf den Fall an, in dem überhaupt etwas ausgezahlt wird. Auf die Gesamtheit aller Wetten eines Spielenden wirkt er trotzdem als kleiner, stetiger Abzug: Etwa jeder zehnte Prozentpunkt Ertrag, den der Anbieter an der Quote spart, verschwindet dauerhaft.
Die Rechnung über hundert Wetten
Rechnen wir den Fall hoch, bleiben die Annahmen gleich: 100 € pro Wette, Quote 2,00, hundert Wetten, von denen die Hälfte gewinnt. Ohne Abschlag summieren sich 50 Gewinne zu je 100 € Nettogewinn – 5.000 € Gewinn, während 50 verlorene Einsätze 5.000 € kosten. Das Ergebnis wäre null. Mit dem Abschlag von 5,3 % bringt jeder der 50 Gewinne etwa 89,40 € statt 100 €, zusammen also rund 4.470 €. Aus der Null wird ein Minus von rund 530 €.
Eine Quote von 2,00 ist kein Zufall im Beispiel: Sie ist die Grenze, an der eine 50-%-Trefferquote bei fairer Quote genau auf null kommt. Die Buchmachermarge sorgt dafür, dass die echte Quote unter 2,00 liegt – und der Steuerabschlag schiebt das Ergebnis noch weiter ins Minus. Wer beide Effekte zusammen sieht, versteht, warum die Suche nach der Quote mit dem kleinsten Aufschlag mehr bringt als die Suche nach dem schönsten Steuerbanner.
Die 100 € und die Wahrheit über den Monatsrahmen
Die 100 € aus dem Beispiel sind kein zufällig gewählter Betrag. Ein Viertel des gesetzlichen Monatsrahmens von 1.000 € verschwindet in einer einzigen Wette dieses Formats. Wer zehn solche Wetten im Monat platziert, hat den Standardrahmen zur Hälfte ausgeschöpft, bevor er darüber nachgedacht hat, ob er das wollte. Der Steuerabschlag ist in diesem Zusammenhang ein Feinschliff – die Einzahlungsgrenze ist die Größe, die einen Spieler tatsächlich stoppt. Wer einen höheren Rahmen braucht, muss ihn sich vom Anbieter gegen nachweisbare wirtschaftliche Leistungsfähigkeit freischalten lassen, und die Anhebung wirkt erst nach sieben Tagen.
Ein weiteres Detail aus dem Beispiel: Wer Einzelwetten unter einer bestimmten Quote spielen will, stößt bei mindestens einem Anbieter auf eine Grundlage, die nicht in der Steuerdiskussion auftaucht – bei Interwetten sind Einzelwetten unter Quote 1,10 nicht möglich; solche Tipps müssen als Kombi- oder Systemwette gespielt werden. Für den, der eine sichere Einzelwette zu einer niedrigen Quote sucht, verändert diese Grenze das Vorhaben mehr als der Abschlag von 5,3 %.
Wo die Rechnung an ihre Grenzen stößt
Die 89,40 € sind das Resultat eines Musters, nicht eines Versprechens. Wer nur zwei oder drei Wetten platziert, spürt den Abschlag in der einzelnen Auszahlung; wer hundert platziert, sieht ihn kumuliert. In beiden Fällen bleibt es bei einem statistischen Durchschnitt unter den Annahmen des Beispiels – jede Wette kann so oder so ausgehen, und der Abschlag sagt nichts über die Chance auf einen Treffer.
Und ein Punkt, der in keinem Werbetext steht: Wer seine Wette überhaupt gewinnt, hängt von nichts ab, was mit der Steuer zu tun hat. Manche Modelle zur Berechnung der Quoten setzen auf Umsatzgrößen; die Sportwettensteuer gehört zu den Einnahmen, die der Staat aus dem Glücksspiel zieht, und die Zahlen dazu sind öffentlich. Im Jahr 2023 sanken die Steuereinnahmen aus Sportwetten in Deutschland um 5,2 % auf 409 Millionen Euro gegenüber dem Vorjahr. Zehn Jahre zuvor, 2013, hatten sie 189 Millionen Euro betragen – die Einnahmen 2023 lagen damit 116,8 % höher als zehn Jahre zuvor. Die gesamten Steuereinnahmen aus Glücksspiel betrugen 2023 rund 2,48 Milliarden Euro (minus 3,6 % zum Vorjahr), davon rund 1,77 Milliarden Euro aus der Lotteriesteuer – 71 %.
Diese Zahlen sind der beste Gegenbeweis gegen die Annahme, ein Steuerverzicht sei ein Geschenk. Die Sportwettsteuer wird in Deutschland seit dem 1. Juli 2012 erhoben – an ihr führt kein Weg vorbei. Sie berührt auch die Frage nach den Gewinnen privater Spielender: Ob eine private Wette steuerpflichtig ist, gehört in die Hand eines Steuerberaters, nicht in ein Vergleichsportal.
Die geprüften Anbieter: wie sie die Steuer behandeln
Die zehn folgenden Anbieter haben alle eine Sportwetten-Erlaubnis auf der GGL-Whitelist, Stand der Liste 2. Oktober 2026. Die Reihenfolge folgt der Whitelist-Zuordnung, nicht der Qualität. Bei jedem Anbieter steht, was das Merkmal im Vergleich ausmacht.
888sport: Erlaubnis seit 2021, steuerlich zurückhaltend
Die Whitelist führt für das Sportwetten-Angebot von 888sport die Firma 888 Germany Limited als Inhaberin, mit Ersterlaubnis vom 30.06.2021 und einer Folgeerlaubnis vom 15.12.2022. Hinter der Marke steht die 888 Holdings PLC mit Sitz in Gibraltar, die Holdinggesellschaft der 888-Gruppe, deren Aktie seit September 2005 an der London Stock Exchange notiert ist. Das ist eine der wenigen Firmengeschichten in dieser Liste, die sich bis auf ein Börsennotat zurückverfolgen lässt.
Was der Anbieter in seinen deutschen Wettregeln zur Steuer sagt, bleibt offen – jedenfalls gilt für ihn wie für alle hier: Er ist als Veranstalter Schuldner der Steuer und entscheidet selbst, wie er sie verarbeitet. Wer das nachprüfen will, schaut vor der ersten Wette in die Wettregeln des Anbieters, nicht in die Anzeige.
Ein Anbieter mit langer Whitelist-Zugehörigkeit und einer Konzernmutter, die auf ein Börsennotat zurückblicken kann, ist vor allem für Spielende interessant, die Wert auf Nachvollziehbarkeit der Struktur legen. In der Steuerfrage ist er kein Sonderfall – und das ist keine Schwäche, sondern die Regel des Marktes.
Betano: Inhaber mit anderem Namen als die Marke
Für Betano nennt die Whitelist die Betkick Sportsbetting Limited mit Sitz in San Giljan, Malta, als Inhaberin, mit Ersterlaubnis vom 19.02.2021 und Folgeerlaubnis vom 16.12.2022. Der Fall zeigt exemplarisch, warum die Inhaber-Angabe geprüft werden muss: Zwischen Markenname und Erlaubnisinhaber besteht keine Namensgleichheit, und wer nur nach dem Markennamen sucht, findet nichts.
Wie bei allen zehn gilt, dass nur die unter der Sporterlaubnis gelistete Domain Sportwetten abnimmt und die Erlaubnis kein Enddatum in der Liste trägt. Für die Steuerfrage heißt das: Betano ist Veranstalter, also Steuerschuldner, und die Weitergabe ist seine Entscheidung.
Ein Inhaberwechsel oder eine abweichende Firmierung ist für sich genommen kein Warnsignal. Auffällig wird es erst, wenn ein Anbieter gar nicht in der Liste steht und trotzdem mit deutschen Quoten wirbt. Insofern ist Betano ein gutes Beispiel für einen sauberen, aber wenig spektakulären Eintrag.
Tiptorro: jung am Markt, mit klarer Whitelist-Zuordnung
Tiptorro wird in der Whitelist über die Domain unter der Sportwetten-Erlaubnis geführt; Inhaberin ist die Torro Tec Limited mit Sitz in Malta, Ersterlaubnis vom 30.06.2021, Folgeerlaubnis vom 27.12.2022. In ihrer App-Beschreibung nennt sich die Torro Tec Limited als behördlich zugelassener Sportwettveranstalter unter Aufsicht der GGL.
Für einen Anbieter, der vor allem über die App gespielt wird, ist die Zuordnung Name–Inhaber–Erlaubnis die wichtigste Prüfung überhaupt. Eine App wirkt anonym; ein Whitelist-Eintrag macht sie es nicht mehr. Wer in der App spielt, prüft die Erlaubnis am besten auf der Liste, nicht im Store-Text.
Wer Tiptorro in Betracht zieht, sollte die Steuerfrage kleiner hängen als die Frage, ob das Wettprogramm zu seiner Strategie passt. Ein Anbieter mit jungem Erlaubnisdatum baut sein Angebot noch – und die Steuerverarbeitung ändert sich mit ihr.
LeoVegas: Sportwetten-Erlaubnis erst seit 2024
Die Whitelist nennt für LeoVegas die LVSports Limited mit Erlaubnis für Sportwetten seit dem 21.10.2024; für virtuelle Automatenspiele besteht eine Erlaubnis seit dem 27.02.2023. Das ist die jüngste Sportwetten-Erlaubnis unter den zehn.
Für die Steuerdiskussion hat das eine konkrete Folge: Ein Anbieter, der erst seit kurzem unter deutscher Aufsicht Sportwetten organisiert, hat seine Quoten und seine Steuerverarbeitung in einem Markt aufgebaut, in dem die zulässigen Wetttypen durch das Sportwettprogramm der GGL vorgegeben sind. Wer aus einem Casino-Angebot bekannte Limits als gegeben annimmt, irrt: Die Automatenspiel-Erlaubnis ist eine andere Genehmigung mit anderen Regeln.
Ob LeoVegas Sportwetten in seinen deutschen Bedingungen mit einem Abschlag belegt oder nicht, ist in dieser Liste nicht ausgewiesen. Wer das wissen will, findet es im Wettschein: Der letzte Prüfschritt vor dem Absenden zeigt, was tatsächlich vom Einsatz oder vom Gewinn abgeht.
AdmiralBet: seit 2020 dabei, mit Folgeerlaubnissen bis 2024
Für AdmiralBet führt die Whitelist die Greentube Betting Malta Limited mit Sportwetten-Erlaubnis seit dem 09.10.2020 und Folgeerlaubnissen vom 13.12.2022 und 29.07.2024. Für virtuelle Automatenspiele auf slots.admiralbet.de besteht eine Erlaubnis seit dem 28.09.2022.
Die jüngste Folgeerlaubnis stammt aus dem Jahr 2024 – ein Anbieter also, der sein Sportwetten-Angebot unter der Aufsicht der GGL nachjustiert hat. Für den Vergleich heißt das weniger, als es klingt: Ein Folgebescheid regelt die Fortsetzung der Erlaubnis, nicht die Höhe eines Quotenaufschlags.
In der Frage, was ein Steuerabschlag real kostet, fällt AdmiralBet also nicht durch ein Merkmal heraus, sondern durch das, was fehlt; es gibt in dieser Liste keine allgemein sichtbare Angabe, wie die Steuer im Wettschein verarbeitet wird. Wer vorhat, dort regelmäßig zu spielen, prüft das an einem Wettschein über einen kleinen Einsatz, bevor er ein Konto auflädt.
bpremium: Auszahlungen ohne eigene Gebühr, aber mit Bankbedingung
Für bpremium nennt die Whitelist die Ladbrokes (Deutschland) Limited als Inhaberin, Ersterlaubnis vom 09.10.2020, Folgeerlaubnis vom 21.12.2022. Bei den Auszahlungsgebühren hängt alles von der gewählten Zahlungsmethode ab: Bei Banküberweisungen in Euro innerhalb des SEPA-Raums fallen die regulären Inlandsgebühren der Banken an, auf die der Anbieter keinen Einfluss hat.
Das ist eine der Stellen, an denen die Kostenfrage unangenehm wird. Der Quotenabschlag ist in der Auszahlung sichtbar, die Bankgebühr ist es nicht, und beide zusammen ergeben die tatsächlichen Kosten des Spielens. Wer fünfzig Euro auszahlen lässt, zahlt anteilig mehr als der, der fünfhundert auf einmal holt.
Für die Steuerverarbeitung gilt auch hier: Der Anbieter ist Schuldner, die Weitergabe steht in seinen eigenen Bedingungen. Wer die Wahl zwischen zwei Anbietern hat, sollte die Auszahlungsmodalitäten gleichrangig neben die Quote stellen – eine gute Quote auf dem Wettschein, die an einer Überweisungsgebühr verpufft, ist keine gute Quote.
NEO.bet: schlanker Whitelist-Eintrag seit 2020
Die Whitelist führt für NEO.bet die Greenvest Betting Limited mit Sportwetten-Erlaubnis seit dem 09.10.2020 und einer Folgeerlaubnis vom 22.12.2022.
Ein Eintrag wie dieser ist die nüchterne Variante der Legalisierungsprüfung: eine im Ausland ansässige Inhaberin, eine Ersterlaubnis aus dem Jahr 2020, eine Folgeerlaubnis zwei Jahre später. Kein Ablaufdatum in der Liste – die Whitelist führt schlicht keines – und kein Hinweis auf eine Beendigung.
Wem die Firmierung im Ausland Sorgen macht, kann sie beruhigen: Für die deutsche Erlaubnis zählt der Whitelist-Eintrag, nicht der Sitz des Inhabers. Die Steuer schuldet der Veranstalter, und die Aufsicht führt die GGL. Die Gretchenfrage bleibt, was vor dem Absenden des Wettscheins unter dem Strich steht.
Sportingbet: die einzige offen dokumentierte Steuerregel unter den zehn
Sportingbet ist der Anbieter in dieser Liste, der seine Steuerlogik am deutlichsten in den eigenen Wettregeln benennt. Dort steht eine Steuer von „5 % des Wetteinsatzes“ nach § 17 des Rennwett- und Lotteriegesetzes – und, wichtiger für den Spielenden: Bei gewonnenen Wetten behält das Unternehmen 5 % des Bruttogewinns (Einsatz × Quote) vom Gewinn ein.
Das ist eine andere Konstruktion als der Quotenabschlag. Bei Sportingbet wird die Steuer am Gewinn abgezogen, nicht in die Quote eingerechnet – der Spielende sieht den vollen Preis auf dem Wettschein und verliert erst im Erfolgsfall einen Teil davon. Ein 100-€-Gewinn schrumpft damit um 5 € statt um etwa 5,30 €, aber der Prozentsatz trifft nur den Gewinn, und der Einsatz bleibt unangetastet.
Welche Konstruktion günstiger ist, hängt davon ab, wie oft man gewinnt und mit welchen Quoten. Bei einer Wette zu Quote 2,00 sind die beiden Wege fast deckungsgleich; bei höheren Quoten verschiebt sich das Bild, weil der Abschlag auf die Auszahlungsquote mit dem Gewinn wächst. Wer wenige, aber hoch bezahlte Wetten spielt, fährt mit dem Gewinnabzug in der Regel besser. Wer viele Wetten mit niedrigen Quoten spielt, merkt ihn kaum.
Die Whitelist führt für Sportingbet die Sportingbet (Deutschland) Limited als Inhaberin, Ersterlaubnis vom 09.10.2020, Folgeerlaubnis vom 21.12.2022. Struktur, Erlaubnisweg und Steuerregel sind dort nachlesbar, wo sie hingehören: im Whitelist-Eintrag und in den Wettregeln. Das ist mehr Transparenz, als die meisten Mitbewerber zeigen.
sportwetten: breite Zahlungsauswahl, Mindestbeträge bei drei Methoden
Für sportwetten führt die Whitelist die NetX Betting Limited als Inhaberin, Ersterlaubnis vom 19.11.2020, Folgeerlaubnis vom 16.12.2022. Als Zahlungsmethoden nennt der Anbieter Kundenkarte, PayPal, Sofortüberweisung über Trustly, Kreditkarte von Visa und Mastercard, Banküberweisung, Skrill und Aircash. Für alle sei „Keine“ Gebühr und „Sofort“ als Bearbeitung angegeben, wobei bei Trustly, Skrill und Aircash ein Mindestbetrag von 10,00 € gilt. Einzahlungen über Dritte sind nicht gestattet.
Der letzte Punkt ist kein Detail. Er setzt den Mechanismus um, den die Zahlungsregeln für deutsche Sportwetten ohnehin verlangen: nur von einem Konto auf den eigenen Namen. Wer für einen Freund einzahlen wollte, kommt nicht durch – unabhängig vom Anbieter, sofern dieser unter deutscher Erlaubnis läuft.
Die breite Zahlungsauswahl ist für den Kostenvergleich relevant, weil die Steuerfreiheit einer Marke nichts nützt, wenn die Einzahlung stockt. Wer eine Methode wählt, die 10 € Mindestbetrag trägt, sollte den Einzahlungsrhythmus danach ausrichten statt nach dem Banner der Startseite.
Für die Steuerverarbeitung gibt der Anbieter in dieser Liste keinen Aufschluss. Der Wettschein zeigt sie.
bwin: die zweite Erlaubniswelle im Oktober 2020
Die Whitelist führt für bwin die bwin (Deutschland) Limited mit Sitz in Gzira, Malta, Ersterlaubnis vom 09.10.2020, Folgeerlaubnis vom 23.12.2022. Das Datum fällt mit den Ersterlaubnissen mehrerer anderer Anbieter in dieser Liste zusammen – ein Hinweis darauf, wie der Markt 2020 in seine regulierte Form kam.
Für Spielende ist die Marke vor allem über ihre Bekanntheit präsent; im Vergleich zählt die Erlaubniszuordnung, und die ist über Whitelist-Eintrag und Firmierung eindeutig. Wie bwin den Steuerbetrag verarbeitet, ist in den hier verfügbaren Angaben nicht ausgewiesen. Wer dort spielt, sollte die eigenen Bedingungen des Anbieters vor der ersten Wette lesen – das ist keine Floskel, sondern der Unterschied zwischen einem Wettschein, der 200 € auszahlt, und einem, der rund 189 € auszahlt.
Dass die Erlaubnisinhaberin denselben Namen trägt wie die Marke, ist ein kleines Zeichen von Klarheit. In der Steuerfrage bleibt bwin damit ein neutraler Kandidat: nicht auffällig, nicht intransparent, nur ohne ein sichtbares Bekenntnis in die eine oder andere Richtung.
Rechtslage: was der Staat vorgibt – und was er offenlässt
Wer den Steuerbetrag auf dem Wettschein als reine Anbietervariable versteht, hat die Hälfte verstanden. Der Rahmen, in dem diese Variable entsteht, ist gesetzt.
GGL, Whitelist und der einzige belastbare Legalisierungsnachweis
Zuständig ist die Gemeinsame Glücksspielbehörde der Länder mit Sitz in Halle (Saale), die den GlüStV 2021 vollzieht – in Kraft seit dem 1. Juli 2021. Sie erteilt die bundesweite Erlaubnis für das Veranstalten und Vermitteln von Sportwetten im Internet nach § 9a Abs. 1 Nr. 3, § 27f Abs. 1 GlüStV, sie überwacht und sie ahndet Verstöße nach § 28a. Die Steuer ist dagegen Sache des Finanzamts, nicht der GGL.
Die offizielle Whitelist nach § 9 Abs. 8 GlüStV ist der einzige Test für eine Erlaubnis. Der Stand vom 2. Oktober 2026 enthält 30 Einträge. Von den 27 Inhabern mit Sportwetten-Erlaubnis betreiben zwei zusätzlich Pferdewetten; die übrigen drei Einträge sind reine Pferdewetten-Inhaber. Alle gelisteten Domains enden auf .de – was nichts beweist, denn eine .de-Domain kann jeder registrieren.
Ein Hinweis, der in der Debatte um steuerfreie Anbieter oft untergeht: Die GGL warnt aktiv vor illegalen Angeboten. Am 17. September 2026 hat sie Verbraucherinnen und Verbraucher ausdrücklich davor gewarnt, sich an solchen zu beteiligen, und dabei ein namentlich genanntes Angebot angeführt. Eine Behörde, die Namen nennt, will nicht warnen, sie will abschrecken. Wer sich in einer Liste umsieht, sollte dieselbe Liste auch dafür nutzen, was auf ihr fehlt.
Was erlaubt ist: Wetten ja, aber nicht alles
Erlaubt sind fest dotierte Wetten auf den Ausgang eines Ereignisses oder eines Abschnitts davon sowie auf Geschehnisse darin – als Einzel- oder Kombiwette (§ 21 Abs. 1), und nur in den Wettarten, die die GGL zugelassen hat (Sportwettprogramm, § 21 Abs. 5). Live-Wetten sind nach § 21 Abs. 4 während eines laufenden Ereignisses nur auf das Endergebnis oder auf das nächste Tor, den nächsten Satz oder ein ähnliches, in der jeweiligen Sportart seltenes Ereignis möglich. Ein nächstes Tor im Fußball fällt darunter, ein nächster Satz im Tennis auch; ein nächster Punkt im Tennis und ein nächster Korb im Basketball nicht.
Ausgeschlossen sind Ereignisse mit überwiegend Minderjährigen oder Amateuren – die GGL-Praxis rechnet Fußball unterhalb der 3. Liga dazu –, manipulationsanfällige Wetten und Wetten auf Regelverstöße oder deren Sanktionierung (§ 21 Abs. 1a). Wetten auf soziale oder politische Ereignisse sind nicht zulässig. E-Sport ist nach Angabe der GGL nicht bewettbar, weil E-Sport nicht als Sport anerkannt ist; ein erlaubtes E-Sport-Wetten gibt es in Deutschland nicht. Zu virtuellen Sportarten ist die Rechtslage nicht geklärt – darüber lässt sich nichts Belastbares schreiben. Für Cash-Out fanden sich weder eine gesetzliche noch eine GGL-Regelung; es ist ausschließlich als Anbieterfunktion zu beschreiben. Gewinne werden erst nach dem offiziellen Ende des Ereignisses ausgezahlt.
Eine Begrenzung des Einsatzes pro Wette gibt es im Sportwetten-Recht nicht. Wer mit der Vorstellung lebt, es gebe eine gesetzliche Obergrenze pro Wette, irrt – die Obergrenze liegt beim Monatsrahmen, nicht beim Einzeleinsatz.
Was ein Anbieter darf und was nicht
Nur Erlaubnisinhaber dürfen werben (§ 5 Abs. 7). Das Werbeverbot zwischen 06:00 und 21:00 Uhr aus § 5 Abs. 3 Satz 1 bezieht sich auf virtuelles Automatenspiel, Online-Poker und Online-Casinospiele – nicht auf Sportwetten. Für Sportwetten gelten andere Grenzen: keine Werbung für Wetten auf ein Ereignis unmittelbar vor oder während dessen Live-Übertragung auf demselben Kanal, keine Werbung mit aktiven Sportlern oder Funktionären, keine Provision für Affiliates nach Umsatz, Einzahlung oder Einsatz (§ 5 Abs. 3, 6).
Für Startguthaben und Gratiswetten hält das Gesetz keine Obergrenze bereit. Beträge, Umsatzbedingungen und Mindestquoten kommen ausschließlich aus den Bedingungen des jeweiligen Anbieters – das ist der Grund, warum der Vergleich von Bonus zu Bonus nirgendwo hinführt und der Vergleich von Quote zu Quote überall hinführt.
Offshore: Steuerfreiheit ohne Netz
Wer Verbrauchern in Deutschland ohne deutsche Erlaubnis Sportwetten anbietet, begeht unerlaubtes Glücksspiel nach § 4 Abs. 1 GlüStV. Eine Lizenz aus Curaçao, Anjouan oder Malta hat in Deutschland keine Bedeutung – der Whitelist-Eintrag ist der Test, und die GGL warnt Spielende ausdrücklich vor nicht erlaubten Angeboten.
Strafrechtlich steht die Veranstaltung nach § 284 StGB unter Strafe – bis zu zwei Jahre Freiheitsstrafe oder Geldstrafe, die Werbung dafür bis zu einem Jahr; die Teilnahme nach § 285 StGB bis zu sechs Monaten oder Geldstrafe. Eine Verfolgung einzelner Spielender ist nicht belegt – weder ein Freibrief noch ein Grund, die Sache zu dramatisieren.
Durchgesetzt wird das über Untersagungsverfügungen, Zahlungsblockaden und Netzsperren (§ 9). Zivilgerichte haben in mehreren Fällen Anbieter ohne deutsche Erlaubnis zur Rückzahlung von Einsätzen verurteilt, und die Frage liegt seit dem 25. Juli 2024 beim Europäischen Gerichtshof: Der Bundesgerichtshof hat unter dem Aktenzeichen I ZR 90/23 vorgelegt, ob die Dienstleistungsfreiheit einer Nichtigkeit von Sportwettenverträgen entgegensteht; der Kläger verlangt von einem Anbieter mehr als 3.700 € Verluste aus Sportwetten der Jahre 2013 bis 2018 zurück. Generalanwalt Nicholas Emiliou hält es in seinen Schlussanträgen vom 19. März 2026 (Rechtssache C-530/24) grundsätzlich für möglich, unlizenzierte Anbieter zur Rückzahlung verlorener Einsätze zu verpflichten – mit der Ausnahme, dass Behörden zugesichert haben, die Lizenzpflicht vorerst nicht durchzusetzen.
Dem sei eines hinzugefügt, ohne es zu beschönigen: Ein Rückzahlungsanspruch ist keine Auszahlung. Wer mit dem Gedanken an eine Rückforderung spielt, spielt gegen den Vertrag, den er geschlossen hat, und gegen die Mühe, die es kostet, ihn zu bestreiten. Und wenn ein Gericht eines Tages allgemein zugunsten der Spielenden entscheidet, ist das eine gute Nachricht für alle, die es bis dahin ausgehalten haben – kein anzunehmender Ertrag.
Die Grauzone, die der Markt selbst gebaut hat
Die Whitelist ordnet die einen ein, die Werbung ordnet die anderen. Ein paar Feinheiten lohnt es, vor der ersten Einzahlung zu durchdenken.
- Der zulässige Steuerabschlag ist kein Betrug, sondern ausdrücklich erlaubt: Der Veranstalter schuldet die Steuer und entscheidet über die Weitergabe. Wer nach einem Anbieter sucht, der auf Gewinne und Einsatz völlig ohne Abzug auszahlt, sucht eine Nische – und findet sie seltener als beworben.
- Ein Anbieter mit deutschem Konto kann seine Quote trotzdem so bauen, dass der Abschlag in ihr verschwindet. Die Suche nach der Zahl auf dem Wettschein ist die Suche nach der Wahrheit.
Und wer die Kombination aus Steuer, Marge und Limits nicht auseinanderhält, verliert den Überblick schneller als den Einsatz.
Inhaber, Domain, Erlaubnisart: die drei Prüfungen
Die Whitelist verlangt drei Blicke. Erstens der Inhaber: Wer trägt die Erlaubnis, welcher Firmenname steht dort? Zweitens die Domain: Nur die unter der Sporterlaubnis gelistete Domain nimmt Sportwetten ab. Drittens die Erlaubnisart: Ein Inhaber mit Automatenspiel-, Casino- oder Poker-Erlaubnis hat damit keine Sportwetten-Erlaubnis.
Die drei Prüfungen brauchen zusammen zwei Minuten. Für 888sport, Betano, Tiptorro, LeoVegas, AdmiralBet, bpremium, NEO.bet, Sportingbet, Sportwetten.de und bwin liefert die Tabelle am Anfang dieses Vergleichs das Ergebnis dieser Prüfung. Wer sie umgeht und stattdessen auf das Logo einer Zeitungsanzeige schaut, zahlt später doppelt – einmal an den Abschlag und einmal daran, dass ihm niemand bei einer Streitigkeit hilft.
| Anbieter | Whitelist-Status und Erlaubnisinhaber (Stand 02.10.2026) | Sportwetten-Erlaubnis seit | Abweichende Firmierung des Inhabers |
|---|---|---|---|
| 888sport | gelistet – 888 Germany Limited | 30.06.2021 | nein |
| Betano | gelistet – Betkick Sportsbetting Limited | 19.02.2021 | ja |
| Tiptorro | gelistet – Torro Tec Limited | 30.06.2021 | ja |
| LeoVegas | gelistet – LVSports Limited | 21.10.2024 | ja |
| AdmiralBet | gelistet – Greentube Betting Malta Limited | 09.10.2020 | ja |
| bpremium | gelistet – Ladbrokes (Deutschland) Limited | 09.10.2020 | ja |
| NEO.bet | gelistet – Greenvest Betting Limited | 09.10.2020 | ja |
| Sportingbet | gelistet – Sportingbet (Deutschland) Limited | 09.10.2020 | nein |
| sportwetten | gelistet – NetX Betting Limited | 19.11.2020 | ja |
| bwin | gelistet – bwin (Deutschland) Limited | 09.10.2020 | nein |
Der Status ist für alle zehn identisch, und das ist bei genauerem Hinsehen die interessanteste Zeile der Tabelle. Ein Vergleich unter erlaubten Anbietern kann über License nicht differenzieren – er muss über die Steuerverarbeitung, die Mindestquoten und die Auszahlungsmodalitäten differenzieren. Genau das ist der Grund, warum die Werbung mit der Steuerfreiheit funktioniert: Sie verschiebt die Aufmerksamkeit von der einzigen Dimension, in der sich diese Anbieter noch unterscheiden.
Häufige Fragen zu Wettanbietern ohne Steuer
Wie hoch ist die Sportwettensteuer in Deutschland, und worauf wird sie berechnet?
Die Steuer beträgt 5,3 % der Bemessungsgrundlage „Einsatz, vermindert um die Steuer selbst“ (§§ 17, 18 RennwLottG). Umgerechnet sind das rund 5,03 % des Betrags, der tatsächlich eingezahlt wird. Die verbreitete Angabe „5,3 % des Einsatzes“ beschreibt den Mechanismus nicht korrekt.
Wer schuldet die Sportwettensteuer – der Anbieter oder die Spielenden?
Schuldner ist der Veranstalter der Wette, nicht der Spielende (§ 19 RennwLottG). Ob ein Anbieter die Steuer selbst trägt oder über Einsatz, Quote oder Gewinn weitergibt, entscheidet er selbst; die Angaben dazu stehen in seinen Wettregeln oder Allgemeinen Geschäftsbedingungen. Die Steuer zahlt auch, wer keine deutsche Erlaubnis hat.
Was bedeutet die Werbung mit „0 % Wettsteuer“ für Quote und Auszahlung?
Sie beschreibt eine Vertriebsentscheidung, keinen Preisnachlass. Ein Anbieter, der die Steuer selbst trägt, kalkuliert sie dennoch in seine Quoten ein. Ein Anbieter, der sie ausweist oder abschlägt, tut es sichtbar. In beiden Fällen trägt am Ende der Spielende die Steuer über die Quote, weil sie aus dem Ertrag kommt.
Wie wird ein Gewinn berechnet, wenn der Anbieter 5,3 % von der Auszahlung abzieht?
Bei 100 € Einsatz zu Quote 2,00 ergibt sich ohne Abschlag ein Rückfluss von 200 € und ein Nettogewinn von 100 €. Mit einem Abschlag von 5,3 % auf die Auszahlung sinkt der Rückfluss auf etwa 189,40 €, der Nettogewinn auf rund 89,40 €. Der Einsatz bleibt in beiden Fällen unverändert. Die Zahl ist ein Illustrationsfall, keine zugesagte Quote.
Warum bieten Seiten ohne deutsche Erlaubnis Wetten ohne Steuer an, und was fehlt dort?
Sie fallen nicht unter die deutsche Erlaubnispflicht und damit auch nicht unter die Aufsicht der GGL: kein Eintrag in der Whitelist, kein OASIS, kein LUGAS, keine Einzahlungsgrenze von 1.000 € und kein deutscher Rechtsweg. Ihre Angebote können höhere Limits bieten – dafür fehlt der Schutz, den die anderen mitbringen.
Seit wann wird die Sportwettensteuer in Deutschland erhoben?
Die Sportwettsteuer wird seit dem 1. Juli 2012 erhoben. 2013 betrugen die Steuereinnahmen aus Sportwetten 189 Millionen Euro; 2023 waren es 409 Millionen Euro, 5,2 % weniger als im Vorjahr und 116,8 % mehr als zehn Jahre zuvor.
Lizenz – Sportwetten Bonus
Inhalt erstellt vom Team «Sportwetten Bonus»
